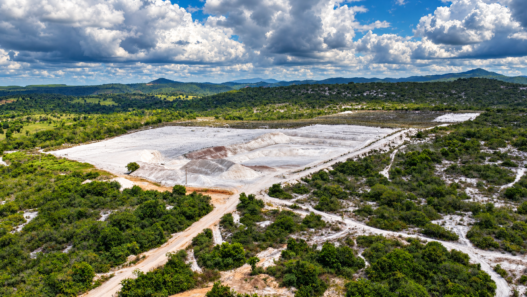
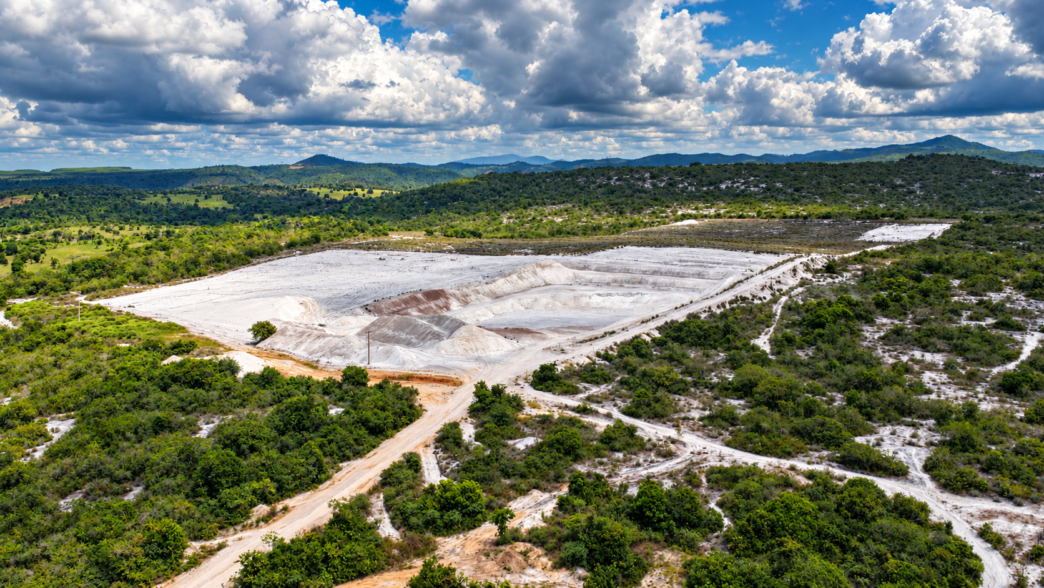
Irgendwo zwischen dem Atlantik und den grünen Hügeln im Süden Bahias, landeinwärts von der Kleinstadt Belmonte, wird der Boden weiß. Nicht das blasse Beige eines gewöhnlichen Strandes, sondern ein helles, fast leuchtendes Weiß, das durch das Grün schimmert, so weit das Auge reicht. Der Ort heißt Santa Maria Eterna. Ein ehemaliger CEO von Sibelco Asia nannte ihn einst „die einzigartigste Silicasand-Lagerstätte der Welt“.
Jahrelang war Jundu der etablierte Betreiber vor Ort, ein Joint Venture der europäischen Industrieriesen Sibelco und Saint-Gobain. Dann, im Jahr 2023, kam ein Neuling aus 10.000 Kilometern Entfernung: Ein kleines Unternehmen aus Vancouver, mit kaum mehr im Gepäck als einer Pacht des Bundesstaates Bahia, einer Handvoll Laborergebnissen und einem Plan, der für seine Größe viel zu groß klang: Diesen Sand in hochwertige Produkte verwandeln, genau dort, wo die Natur ihn abgelagert hat.
3 Jahre später hat sich die Landschaft verändert. Im Juli verkündeten Sibelco und Saint-Gobain nach mehr als 60 gemeinsamen Jahren, dass sie ihr Joint Venture Jundu aufteilen würden. Am 3. November wurde die Aufteilung abgeschlossen: Jundus Betrieb in Belmonte, wo Santa Maria Eterna liegt, gehört nun zu Sibelco.
Unterdessen war Homerun Resources Inc. nicht untätig. Am 21. Oktober schloss Homerun den Kauf von 442,7 Hektar Land direkt neben seinem geplanten Industriestandort ab. 6 Tage später erhielt das Unternehmen das Preisschild für einen zentralen Teil seines Plans: Eine Kostenschätzung (CAPEX) für die Veredelung seines Sandes zu 99,99% reinem Silica (4N). Und heute begrüßte Homerun einen neuen Direktor, der Santa Maria Eterna bereits gut kennt: Er leitete M&A-Projekte bei Sibelco und saß im Board von Jundu.
Nach Abschluss der Aufteilung teilen sich nun 2 Unternehmen von Gewicht den Distrikt. Sie könnten kaum unterschiedlicher sein. Das erste ist eine 150 Jahre alte belgische Gruppe mit 2,2 Mrd. EUR Jahresumsatz, deren Spruce Pine Minen in North Carolina (USA) den hochreinen Quarz liefern, auf den die weltweite Chipindustrie angewiesen ist. Das zweite ist ein kanadisches Junior-Unternehmen mit einem Börsenwert von aktuell 42 Mio. CAD. Klein, aber nicht mit leeren Händen: Es besitzt bereits 3 genehmigte Pachten, eine Abbaugenehmigung, eigenes Industrieland und eine kommerzielle Absichtserklärung mit Jundu, dessen Betrieb in Belmonte Sibelco nun übernommen hat.
Dieser Report erkundet die neue Landschaft: Was Homerun aufgebaut hat, wohin sein Sand unterwegs ist, wer neu im Board sitzt und wer nebenan ist.
Die News im Überblick: Land, Reinheit, Köpfe
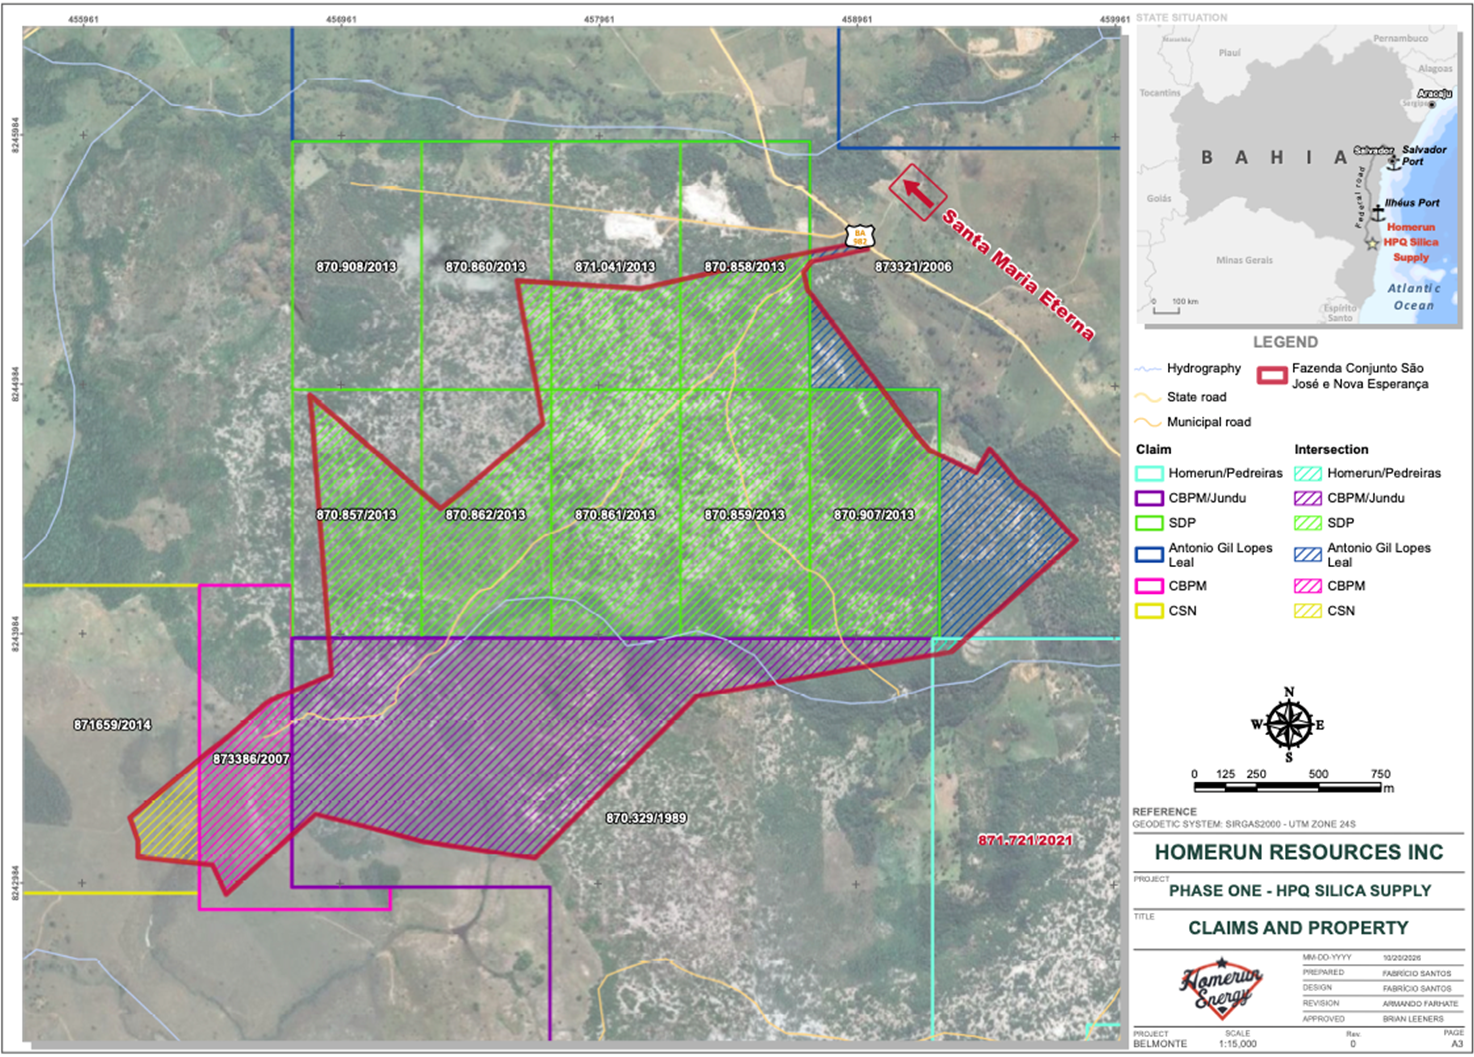
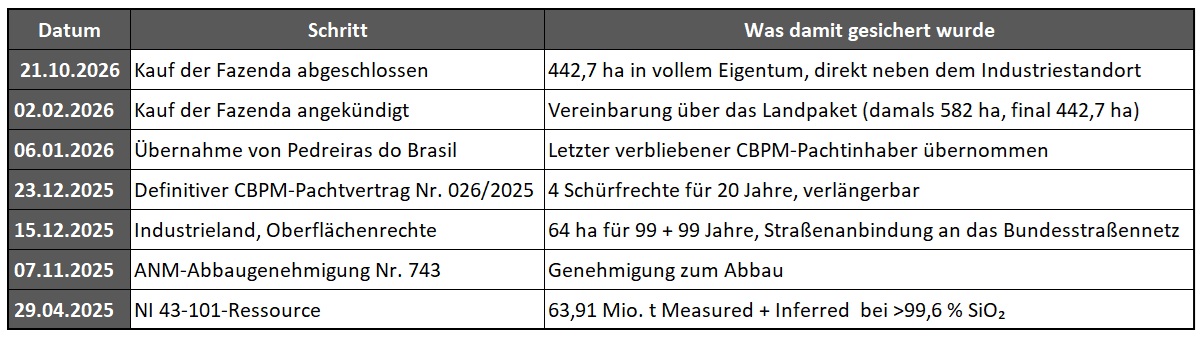
Am 21. Oktober schloss Homerun die Übernahme der 442,7 Hektar großen Fazenda Conjunto São José e Nova Esperança (Fazenda ist das portugiesische Wort für „Farm“) in der Gemeinde Belmonte (Bahia) ab. Der Kaufpreis von 1,1 Mio. USD (500.000 USD in bar plus 864.055 Aktien) ist bereits vollständig bezahlt. Das Grundstück grenzt an das 64 Hektar große Gelände mit 99-jährigen Oberflächenrechten, verlängerbar um weitere 99 Jahre, auf dem Homeruns Verarbeitungsanlage und die Solarglasfabrik geplant sind.
Zudem überlagert es Teile der Claims anderer Unternehmen: Rund 59% der Claimfläche von Silica Del Pietro und 27,5% der CBPM/Jundu-Claimfläche. Mit dem Kauf übernimmt Homerun die brasilianischen Minenpacht- und Royalty-Rechte, die an Minenaktivitäten Dritter auf dem Land geknüpft sind.
Am 27. Oktober erhielt Homerun von Dorfner ANZAPLAN, dem deutschen Spezialisten für Aufreinigung, die finale Kostenschätzung für eine modulare 4N-Silica-Aufreinigungsanlage, die 99,99% reinen Silicasand mit einer anfänglichen Kapazität von rund 30.000 Tonnen pro Jahr produzieren soll. Je nach Konfiguration würde die Anlage 19,6 bis 27,6 Mio. USD kosten. Einschließlich der 3N-Anlage beläuft sich der gesamte Aufreinigungspfad von 2N bis 4N auf rund 29 bis 37 Mio. USD.
Heute berief Homerun Leonardo Cunha, einen in Brasilien ausgebildeten Ingenieur, der für DuPont, Imerys, Borealis und Sibelco gearbeitet hat, in sein Board of Directors. Er bringt mehr als 20 Jahre Erfahrung in Industriemineralien, Chemie und Unternehmensentwicklung in Südamerika, Europa und Nordamerika mit, auch in Bahia.
Das Land unter den Anlagen
Lagerstätten machen Schlagzeilen. Grund und Boden entscheiden über Projekte. Ein Industriekomplex wie der von Homerun geplante (mit 3N- und 4N-Aufreinigungsanlagen und einer Solarglasfabrik) braucht Platz für Halden, Wasser, Strom und Straßen für einen stetigen Strom von Lastwagen sowie Raum zum Wachsen. Wer die Oberfläche rund um ein Projekt besitzt, kann es beschleunigen, bremsen oder teuer machen. Homerun hat im vergangenen Jahr diese Lücken Schritt für Schritt geschlossen.
In Brasilien gehören die Bodenschätze unter der Erde dem Bund und werden per Genehmigung vergeben, während die Oberfläche Privatland ist. Mit der Farm besitzt Homerun nun beides: Das Recht zum Abbau und 442,7 Hektar eigenes Land, direkt neben den 64 Hektar, die für seinen Industriekomplex vorgesehen sind.
Der Weg zu 99,99%
Der Besitz des Bodens ist die eine Hälfte des Plans. Die andere Hälfte ist das, was Homerun mit dem Sand vorhat: Ihn Schritt für Schritt aufreinigen, von Industriequalität (2N) über 3N bis 4N, und jede Stufe in Märkte verkaufen, die für höhere Reinheit mehr bezahlen.
Am 27. Oktober erhielt Homerun die finale Kostenschätzung für die 4N-Stufe. Dorfner ANZAPLAN, der deutsche Spezialist, der einen Großteil von Homeruns Aufreinigungstests durchgeführt hat, erstellte eine CAPEX-Schätzung der AACE-Klasse 5 für eine modulare 4N-Anlage mit einer anfänglichen Kapazität von rund 30.000 Tonnen pro Jahr. Es ist die früheste Stufe der Kostenplanung, mit einer erwarteten Genauigkeit von etwa −30% bis +50%. Die Studie basiert auf Labortests für das anspruchsvollste Ziel: 4N2-Silica (99,992% SiO₂), das auch das kapitalintensivste Verfahren erfordert.
ANZAPLAN untersuchte 2 Konfigurationen. Beide nutzen denselben chemischen Aufreinigungskreislauf: Laugung mit Flusssäure (hydrofluoric acid), Waschen mit Salzsäure (hydrochloric acid), Spülen mit deionisiertem Wasser, Filtration, Entwässerung und Trocknung. Sie unterscheiden sich darin, wie der Sand vor diesem Kreislauf wärmebehandelt wird, wie die Tabelle zeigt:
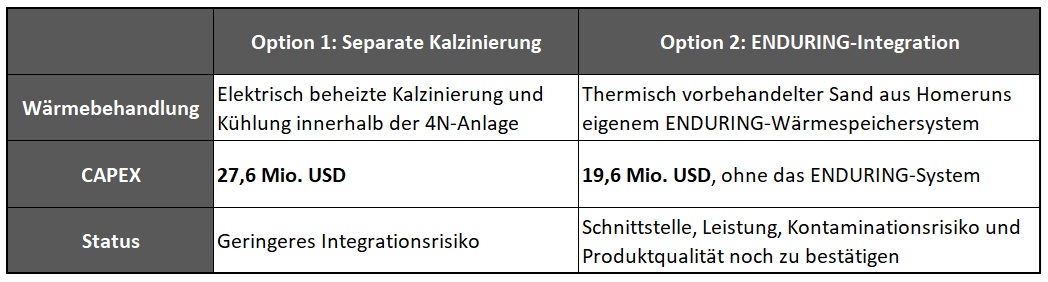
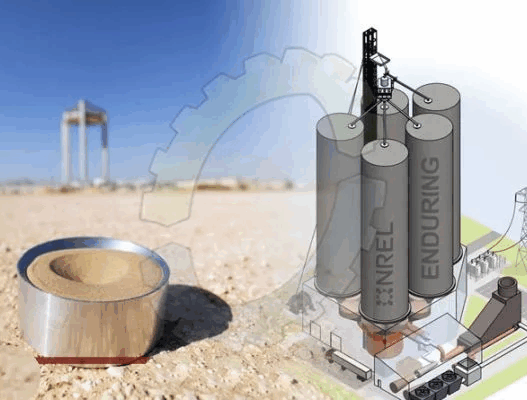
Die ENDURING-Option ist rund 8 Mio. USD günstiger, vor allem weil sie ohne das Kalzinierungssystem und das zugehörige Materialhandling auskommt. Diese Einsparung versteht sich vor den Kosten des ENDURING-Systems selbst, der Wärmespeichertechnologie, an der Homerun gemeinsam mit dem National Laboratory of the Rockies (ehemals NREL) des US-Energieministeriums gearbeitet hat.
Zusammen mit den früheren Studien hat nun jede Stufe des Aufreinigungspfads ein Preisschild:
- 2N: Kein CAPEX, da die Verarbeitung über Jundus bestehende Anlage im Rahmen von Homeruns kommerzieller Partnerschaft läuft.
- 3N: Mindestens 350.000 Tonnen/Jahr für 9,38 Mio. USD (MIE).
- 4N: Anfänglich rund 30.000 Tonnen/Jahr für 19,6 bis 27,6 Mio. USD (ANZAPLAN).
Zusammen kommen die 3N- und die 4N-Anlage auf ca. 29 bis 37 Mio. USD, weniger als ein Zehntel der rund 396,5 Mio. USD, die für die Solarglasfabrik geplant sind.
Wofür wird 4N-Silica verwendet? Laut Homerun gehören zu den Märkten Quarzglas (fused silica), Spezialglas, Glaskernsubstrate (glass core substrates) für Chip-Packaging, Füllstoffe für die Elektronik und aufgewertetes metallurgisches Silizium (metallurgical-grade silicon). Das Unternehmen geht davon aus, dass diese Märkte Preise deutlich über denen von Industrie-Silica ermöglichen könnten, hat aber noch keine Wirtschaftlichkeitsbewertung für das 4N-Produkt veröffentlicht.
„Der Erhalt der 4N-CAPEX-Schätzung von ANZAPLAN ist ein wichtiger Umsetzungsmeilenstein für Homerun. Wir haben nun einen definierten Verfahrensweg über alle 3 Stufen der Aufreinigung: 2N, unterstützt durch die bestehende Anlage von Jundu, sowie konzeptionelles Engineering, Verfahrensdesign, Massenbilanz, Ausrüstungsdefinition und Investitionskostenschätzungen für die 3N- und 4N-Anlagen. Die konventionelle 4N-Konfiguration bietet einen unabhängigen Weg mit eigener Kalzinierung, während die ENDURING-integrierte 4N-Konfiguration die potenzielle Kapitaleffizienz aufzeigt, die sich aus der Einbindung unserer Wärmespeicherplattform in die Wertschöpfungskette der Silica-Aufreinigung ergibt, basierend auf der früheren Arbeit mit dem NLR, ehemals NREL (US-Energieministerium). Diese Arbeit verschafft uns ein klares Bild des Kapitalbedarfs für unsere geplanten 3N- und 4N-Anlagen und unterstützt unsere stufenweise Aufreinigungsstrategie im Silica Valley von Bahia. Während wir die technische Optimierung und die Auswahl der bevorzugten Konfiguration fortsetzen, treibt Homerun das Genehmigungsverfahren für die geplanten Anlagen voran und bereitet frühe Erdarbeiten vor, vorbehaltlich der erforderlichen Genehmigungen.“
Homerun-CEO Brian Leeners am 27. Oktober 2026
Der Nachbar: Sibelco in Santa Maria Eterna
Mehr als 60 Jahre lang war Jundu Mineração ein Joint Venture von Sibelco und Saint-Gobain und zählt zu den etablierten Anbietern von Industriemineralien in Brasilien.
Am 20. Juli 2026 verkündeten beide Partner, dass sie das Geschäft aufteilen würden. Am 3. November gab Sibelco den Abschluss der Aufteilung bekannt. Sibelco hat nun die Betriebe in Analândia (São Paulo), Balneário Barra do Sul (Santa Catarina), Belmonte (Bahia) und Estância (Sergipe) übernommen. Der Betrieb in Belmonte ist derjenige in Santa Maria Eterna.
Sibelco beschreibt die Aufteilung des Joint Ventures als Teil seiner Strategie „Build 2030“, mit der Ressourcen dort konzentriert werden, „wo sie den größten langfristigen Wert schaffen können“. Jundus Standort in Santa Maria Eterna gehört zu denen, die Sibelco nun betreibt.
Homerun ist für Jundu kein Unbekannter: Am 3. März 2026 verkündete Homerun eine unverbindliche kommerzielle Absichtserklärung (LOI) mit Jundu, die eine Absichtserklärung (MOU) vom November 2024 aktualisierte. Sie sieht Zielmengen von bis zu 365.000 Tonnen Silicasand pro Jahr für Homeruns Industriekomplex vor. Jundu würde den Abbau und die erste Aufbereitung (Waschen und Klassieren) übernehmen und mindestens 50.000 Tonnen pro Jahr aus seinen eigenen Pachtgebieten in Santa Maria Eterna (SME) liefern. Der LOI enthält zudem die Option, eine modernisierte Verarbeitungsanlage innerhalb von Homeruns Industriekomplex zu errichten.
Mit dem Abschluss der Aufteilung gehört der SME-Betrieb, von dem der Sand im Rahmen dieses LOI stammen würde, nun zu Sibelco.
Auch der andere ehemalige Jundu-Partner ist mit Homerun verbunden: Cebrace, Brasiliens größter Hersteller von Floatglas, ist ein Joint Venture von Saint-Gobain und der NSG Group. Am 19. August 2026 verkündete Homerun eine exklusive Absichtserklärung (MOU) mit Cebrace, um eine Partnerschaft zu prüfen: Cebrace würde Rückglas für Homeruns Solarmodule liefern und beim Bau und Betrieb der Solarglasfabrik beraten. Führt die Prüfung zu verbindlichen Verträgen, könnte Homerun seine Anlage auf 3 Frontglaslinien plus 1 Hybridlinie umstellen und sich auf Frontglas konzentrieren, das Produkt mit der höchsten Marge (siehe auch Report #27).
Damit sind nun beide ehemaligen Jundu-Partner mit Homerun verbunden: Sibelco über den Sand, Saint-Gobain über das Glas.
Sibelco ist kein typischer Nachbar für ein Junior-Unternehmen. Die belgische Gruppe betreibt die Hochreinquarz-Minen in Spruce Pine in North Carolina, die Benchmark-Lagerstätte, auf die ein Großteil der Halbleiterindustrie für Tiegelquarz (crucible quartz) angewiesen ist. In früheren Reports (#2 und #9) haben wir SME als mögliche zweite Säule neben Spruce Pine beschrieben, als Ergänzung und nicht als Ersatz. Da Sibelco nun einen eigenen Standort in SME betreibt, ist dieser Vergleich wörtlicher geworden, als wir erwartet hatten.
Auf der Minenseite zeigt die folgende Übersicht, was die beiden Unternehmen im Distrikt halten:
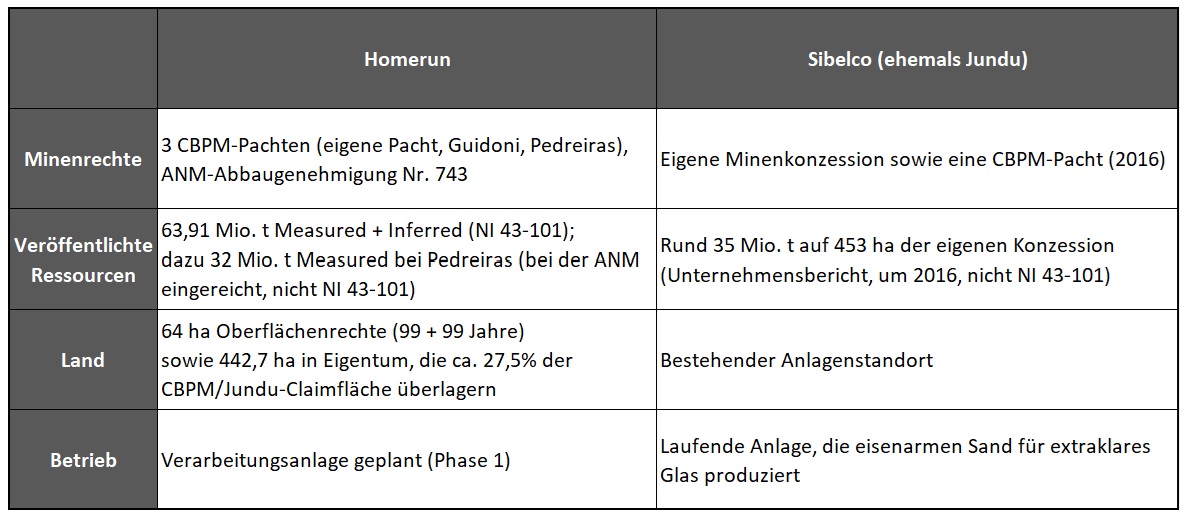
Die Positionen unterscheiden sich grundlegend: Homerun verfügt über die größere veröffentlichte Ressource (wenn auch nach anderen Standards geschätzt), die Genehmigungen und das Land für seinen Industriekomplex. Sibelco hat über den ehemaligen Jundu-Betrieb, was Homerun noch nicht hat: Eine laufende Anlage, einen Kundenstamm und jahrelange Erfahrung mit diesem Sand.
Homerun hat seine Kontrolle über den Distrikt stets als Kombination aus Eigentum und Partnerschaft beschrieben: Eigene Pachten und eigenes Land, dazu Liefervereinbarungen über Partnerflächen, darunter die von Jundu. Da Jundus SME-Standort nun zu Sibelco gehört, liegt die Partnerfläche dieser Strategie bei einem der weltweit größten Silica-Unternehmen. SME ist kein reiner Distrikt mit nur 2 Unternehmen, denn in der Gemeinde sind auch mehrere kleinere private Betreiber tätig. Doch kein anderes Unternehmen kommt in der Größe auch nur annähernd heran.
Sibelco: 150 Jahre Silica, mit Blick auf 2030
Sibelco ist eine belgische Mineraliengruppe mit Sitz in Antwerpen. Das 1872 gegründete Unternehmen betreibt heute 118 Produktionsstandorte in 31 Ländern mit mehr als 5.000 Mitarbeitenden. Es bezeichnet sich selbst als weltweit führend in 3 Materialien: Industriesilica, hochreiner Quarz (HPQ) und recyceltes Glas. Brasilien ist vertrautes Terrain: Sibelco errichtete 1978 im Bundesstaat São Paulo sein erstes Quarzsandwerk in Südamerika.
Sibelco-Kennzahlen
- Umsatz 2025: 2.237 Millionen EUR
- EBITDA 2025: 455 Millionen EUR
- Umsatz H1 2026: 1.088 Millionen EUR
- EBITDA H1 2026: 220 Millionen EUR
- Quellen: Sibelco, Jahresergebnis 2025 und Halbjahresergebnis 2026
Der bekannteste Teil von Sibelco ist Spruce Pine in North Carolina, wo das Unternehmen den Quarz abbaut, der in den Tiegeln landet, in denen Siliziumkristalle für Chips und Solarzellen gezüchtet werden. Zudem ist Sibelco nach den Übernahmen von Strategic Materials Inc. und Krynicki der größte Glasrecycler in Nordamerika und Polen.
Build 2030: Sibelcos Vision
Sibelcos Strategie für dieses Jahrzehnt heißt Build 2030. Ihre Vision: „Sibelco – das Wachstumsunternehmen, das eine nachhaltige Welt durch Silikatmaterialien vorantreibt.“ Sibelco strebt die weltweite Führung bei Industriesilica, hochreinem Quarz und recyceltem Glas an sowie eine regionale Führungsrolle bei ausgewählten Silikatmaterialien wie Olivin, Feldspäten und Tonen. Wachsen will das Unternehmen, indem es seinen Kunden bei der Dekarbonisierung hilft.
Laut Sibelco beruht Build 2030 auf 5 Themen: Die eigenen Mitarbeitenden stärken, das Materialportfolio schärfen, mit Kunden durch Innovation und Partnerschaft gewinnen, durch organisches und selektives anorganisches Wachstum wachsen und in wachstumsstarke Märkte diversifizieren.
2026: Ein strategisches Jahr
Im ersten Halbjahr 2026 meldete Sibelco einen Umsatz von 1.088 Millionen EUR und ein EBITDA von 220 Millionen EUR, eine Marge von 20,2 %. Die HPQ-Verkäufe an den Halbleitermarkt stiegen, getragen von KI, 5G und Elektrofahrzeugen, und der Großteil der Investitionen floss in den HPQ-Betrieb in den USA. Erklärte Priorität ist eine Finanzlage, die das Investment-Grade-Rating stützt, und das Unternehmen sprach von „selektiven Investitionen im Einklang mit unseren Build-2030-Prioritäten“. Der letzte Punkt der Höhepunkte im Halbjahresbericht ist die Aufteilung von Jundu.
Am 22. Oktober gab Sibelco bekannt, eine Absichtserklärung (LOI) mit dem US-Handelsministerium über bis zu 56 Mio. USD im Rahmen des CHIPS and Science Act unterzeichnet zu haben. Das Geld würde an Sibelco North America gehen, um Verarbeitungs- und Produkttechnologien für hochreinen Quarz zu entwickeln und zu skalieren, etwa Laugungs- und Heißchlorierungsverfahren der nächsten Generation, dazu eine Pilot- und Demonstrationsanlage. Die Förderung ist noch nicht endgültig, und die US-Regierung würde eine stimmrechtslose Minderheitsbeteiligung erhalten.
Am 3. November schloss Sibelco die Aufteilung von Jundu ab. Alexandre Lazari, Sibelcos VP South America, kommentierte: „Dies ist der Beginn eines neuen Kapitels für Sibelco in Brasilien. Wir treten in diese Phase mit großem Respekt vor dem ein, was über viele Jahre aufgebaut wurde, und vor allem vor den Menschen, die hinter diesen Betrieben stehen. Wir glauben an Brasilien und Südamerika und wollen gemeinsam mit unseren Kunden, Mitarbeitenden, Gemeinden und Partnern wachsen und dauerhafte Beziehungen auf der Grundlage von Vertrauen, Verantwortung und Respekt aufbauen.“
Zusammengefasst beschreibt sich Sibelco als ein Unternehmen, das weltweit bei Silica führend sein und gemeinsam mit seinen Kunden wachsen will. Seit dem 3. November ist es auch Homeruns direkter Nachbar in Santa Maria Eterna.
Leonardo Cunha im Porträt
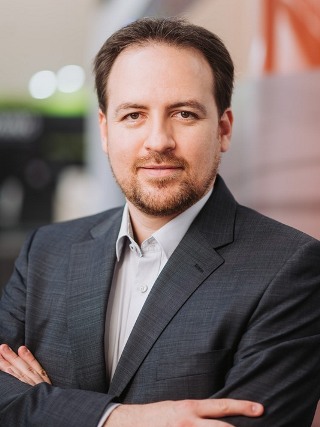
Leonardo Passos da Cunha ist ein in Brasilien ausgebildeter Maschinenbauingenieur, der sich seit mehr als 20 Jahren zwischen Chemie, Industriemineralien und Unternehmenstransaktionen bewegt.
Seine Laufbahn im Überblick:
- DuPont und Braskem (frühe Karriere): Cunha begann in der Geschäftsentwicklung und im Bereich Operational Excellence bei DuPont, dem 1802 gegründeten US-Wissenschafts- und Chemiekonzern, sowie bei Braskem, dem nach Produktionskapazität größten Petrochemieunternehmen Amerikas, dessen Komplex in Camaçari in Bahia zu den größten Brasiliens zählt.
- Imerys (Brasilien und Frankreich): Imerys mit Sitz in Paris gehört zu den weltweit größten Produzenten von Industriemineralien. Cunha wechselte dort in die Unternehmensentwicklung und das Marktmanagement und vertrat Imerys von 2014 bis 2018 bei der Amerikanischen Handelskammer in Campinas.
- Borealis (Wien): Borealis zählt zu den größten Herstellern von Polyolefin-Kunststoffen in Europa. Cunha war Senior Global Marketing Manager im Segment Energy and Communications, das Polymere für Strom- und Datenkabel liefert.
- Sibelco (Antwerpen, dann Nordamerika): Bei Sibelco wurde er Global Director of Growth & Optimization und war für den gesamten M&A-Zyklus verantwortlich: Zielsuche, Due Diligence, Verhandlung, Abschluss und Integration. Später wechselte er als Director of M&A and Integration für Nordamerika in die USA und war für die Vereinigten Staaten, Kanada und Mexiko zuständig. Ein ehemaliger Kollege schreibt, dass Cunha das Due-Diligence-Team bei einer M&A-Transaktion für Sibelco Südamerika koordinierte. Zudem saß Cunha im Board von Jundu.
Cunha studierte Maschinenbau an der UNICAMP, der Staatlichen Universität von Campinas, wo er auch einen Masterabschluss erwarb. Er hat einen Executive MBA der Kellogg School of Management der Northwestern University, absolvierte ein Venture-Capital-Programm an der Haas School of Business der UC Berkeley und lehrt als Adjunct Professor an der Toulouse Business School. Er ist Mitglied der Beiräte von CICC und Rosetta Omics.
Für Homerun passt das Profil: Er kennt die M&A-Arbeit von Sibelco von innen und Jundu aus dessen Board. Er hat Transaktionen bei führenden Industriemineralien-Unternehmen begleitet. Er kennt die brasilianische Prozessindustrie. Laut Homerun soll sein Hintergrund die Arbeit des Unternehmens in den Bereichen kommerzielle Strategie, industrielle Partnerschaften, Kapitalplanung und Projektumsetzung unterstützen. Laut Homerun soll sein Hintergrund die Arbeit des Unternehmens in den Bereichen kommerzielle Strategie, industrielle Partnerschaften, Kapitalplanung, Projektumsetzung und die mögliche Ausweitung nachgelagerter Silica-Anwendungen unterstützen.
„Wir freuen uns, Leonardo Cunha im Board of Directors von Homerun willkommen zu heißen. Seine Erfahrung in den Bereichen Bergbau, Industriemineralien, Chemie, Strategie und M&A ist für die nächsten Entwicklungsschritte von Homerun von großer Bedeutung. Leonardo hatte leitende Führungspositionen bei weltweit anerkannten Unternehmen entlang der Wertschöpfungskette für Industriematerialien inne. Seine Erfahrung bei der Bewertung von Wachstumschancen, der Begleitung strategischer Transaktionen, der Weiterentwicklung industrieller Betriebe und dem Aufbau internationaler Partnerschaften wird eine wertvolle Bereicherung sein, während Homerun seine Plattform zur Silica-Verarbeitung in Brasilien ausbaut und in die Bereiche Solarglas, Energiespeicherung und fortschrittliche Silica-Materialien expandiert.“
Homerun-CEO Brian Leeners in der heutigen Pressemitteilung
„Homerun hat sich eine differenzierte Position im Bereich hochreines Silica aufgebaut und treibt eine ambitionierte Strategie voran, um in Brasilien nachgelagerte, wertschöpfende Anwendungen zu entwickeln. Ich freue mich auf die Zusammenarbeit mit dem Board und dem Management-Team, während das Unternehmen seine industriellen Entwicklungspläne vorantreibt und strategische Chancen in den Bereichen Silica, Solar, Energiespeicherung und fortschrittliche Materialien verfolgt.“
Leonardo Cunha in der heutigen Pressemitteilung
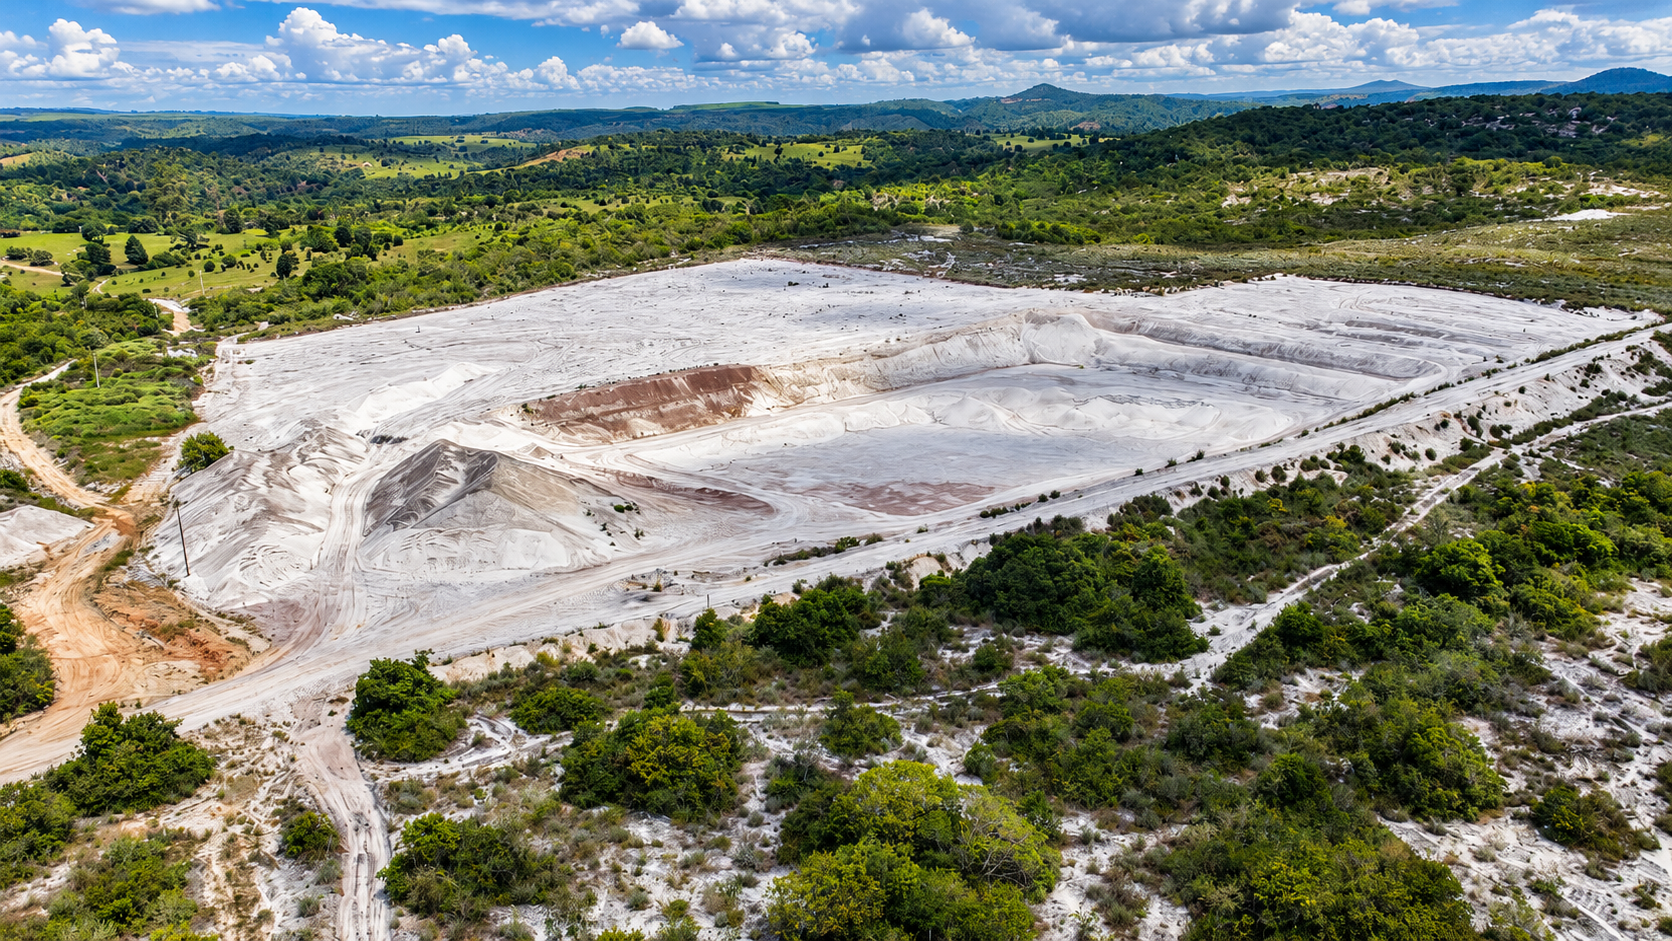
Der bisherige Weg
2023 startete Homerun in Santa Maria Eterna mit einer Liefervereinbarung und einem Pachtvertrag mit der staatlichen Bergbaugesellschaft CBPM, der exklusive Rechte zum Abbau von hochreinem Silicasand aus CBPM-Konzessionen im Distrikt sicherte.
2024 starteten die Tests: Dorfner ANZAPLAN in Deutschland und MIE in Italien begannen, die Reinheit des Sandes zu validieren, während Homerun an Infrastruktur und Logistik für den Distrikt arbeitete und im November eine erste Absichtserklärung (MOU) mit Jundu unterzeichnete.
2025 folgten die NI 43-101-Ressource von 63,91 Millionen Tonnen, die Auswahl durch Brasiliens Entwicklungsbanken BNDES und Finep für einen gemeinsamen Förderplan und die Übertragung der Guidoni-Pacht. Das Jahr endete mit 3 Meilensteinen innerhalb von 7 Wochen: Der Abbaugenehmigung im November, den 99-jährigen Oberflächenrechten für das 64 Hektar große Industriegelände und dem definitiven Pachtvertrag im Dezember.
2026 war bisher das ereignisreichste Jahr. Im Januar schloss Homerun die Übernahme von Pedreiras ab, seiner dritten und letzten CBPM-Pacht, und im Februar vereinbarte es den Kauf der Farm neben seinem Industriegelände. Im März folgten ein erster Silica-Liefervertrag mit Cristal Sand und der kommerzielle LOI mit Jundu. Im Mai die bankfähige Machbarkeitsstudie für eine Solarglasfabrik mit 1.000 Tonnen pro Tag, mit einem Kapitalwert nach Steuern von rund 670 Millionen USD und einem internen Zinsfuß von 20,2%. Im Juni bezifferte MIE die 3N-Anlage auf 9,38 Millionen USD. Dazwischen: Die Aufnahme in Bahias Industrieförderprogramm Desenvolve, eine exklusive Absichtserklärung (MOU) mit Cebrace, eine Absichtserklärung (MOU) mit CEITEC zu Siliziumkarbid und eine Patentanmeldung für antimonfreies Solarglas. Und zuletzt die 3 Schritte, um die es in diesem Report geht.

Fazit
Vor etwa 3 Jahren kam ein Neuling aus Vancouver nach Santa Maria Eterna, mit einem Plan, der für seine Größe viel zu groß klang. Heute hält das Unternehmen 3 genehmigte CBPM-Pachten, eine Abbaugenehmigung, 99-jährige Oberflächenrechte und 442,7 Hektar eigenes Land.
Auf der anderen Seite des Zauns gehört der ehemalige Jundu-Standort nun zu Sibelco, das die Aufteilung am 3. November abgeschlossen hat.
In dieses Umfeld holt Homerun nun einen Direktor, der M&A-Projekte für Sibelco leitete und im Board von Jundu saß. Seine Erfahrung bringt Know-how in Industriemineralien und Unternehmensentwicklung in Homeruns Board. Die Farm kostete 1,1 Millionen USD, bezahlt in bar und in Aktien. Was sie bringt, ist Sicherheit: Der Boden für die Verarbeitungsanlagen, die Glasfabrik und deren Erweiterung ist gesichert. Mit der 4N-Schätzung haben nun beide Aufreinigungsstufen ein Preisschild: Rund 29 bis 37 Millionen USD für die 3N- und die 4N-Anlage zusammen. Das zeigt, wie der Aufreinigungspfad angelegt ist: In Modulen statt in einem großen Sprung.
Land, Reinheit, Köpfe: Innerhalb von 2 Wochen legte Homerun bei allen 3 zugleich nach. Hinter dem Plan stehen nun die Unterstützung von Brasiliens Entwicklungsbanken und des Bundesstaates Bahia, eine Wandelfinanzierung von bis zu 15 Millionen CAD mit The Lind Partners, mit Benchmark und StoneX als Platzierungsagent und Finanzberater, sowie Absichtserklärungen (MOUs) mit etablierten brasilianischen Unternehmen wie Cebrace, dem größten Floatglashersteller des Landes, und CEITEC, seinem staatlichen Halbleiterunternehmen.
Der Sand ist so weiß wie eh und je und schimmert noch immer durch das Grün, wo immer sich die Büsche öffnen. Verändert hat sich alles um ihn herum. Der etablierte Betreiber des Distrikts wurde zwischen seinen Eigentümern aufgeteilt. Und der Neuling ist nicht länger nur ein Besucher. Ihm gehört ein strategisches Stück des Landes, das er einst erkunden wollte.
Die Landschaft hat sich verändert. Homerun hat nun eigenen Boden unter den Füßen und damit den Ausgangspunkt für das, was es aufbauen wollte: Einen Industriekomplex in Bahia, der brasilianischen Sand in brasilianische Produkte verwandelt.
Über Generationen hat Brasilien einen Großteil seiner Bodenschätze als Rohstoffe exportiert, nur um sie als Fertigwaren zurückzukaufen. Homeruns Plan weist in die andere Richtung: Die Wertschöpfung im Land halten, vom Sand im Boden bis zu aufgereinigtem Silica, Solarglas und fortschrittlichen Materialien. Dieses Ziel passt zu Brasiliens Industriepolitik auf Bundesebene und zu Bahias eigenen Förderprogrammen: Mehr Verarbeitung im Inland, mehr qualifizierte Arbeitsplätze in der Region und weniger Abhängigkeit von Importen.
In Santa Maria Eterna hat der weiße Sand lange darauf gewartet, mehr als nur Sand zu werden. Jetzt besitzt jemand den Boden darunter und arbeitet daran, das Wirklichkeit werden zu lassen.
Unternehmensdetails

Homerun Resources Inc.
#2110 – 650 West Georgia Street
Vancouver, BC, V6B 4N7 Kanada
Telefon: +1 844 727 5631
Email: info@homerunresources.com
www.homerunresources.com
ISIN: CA43758P1080 / CUSIP: 43758P
Aktien im Markt: 78.878.618
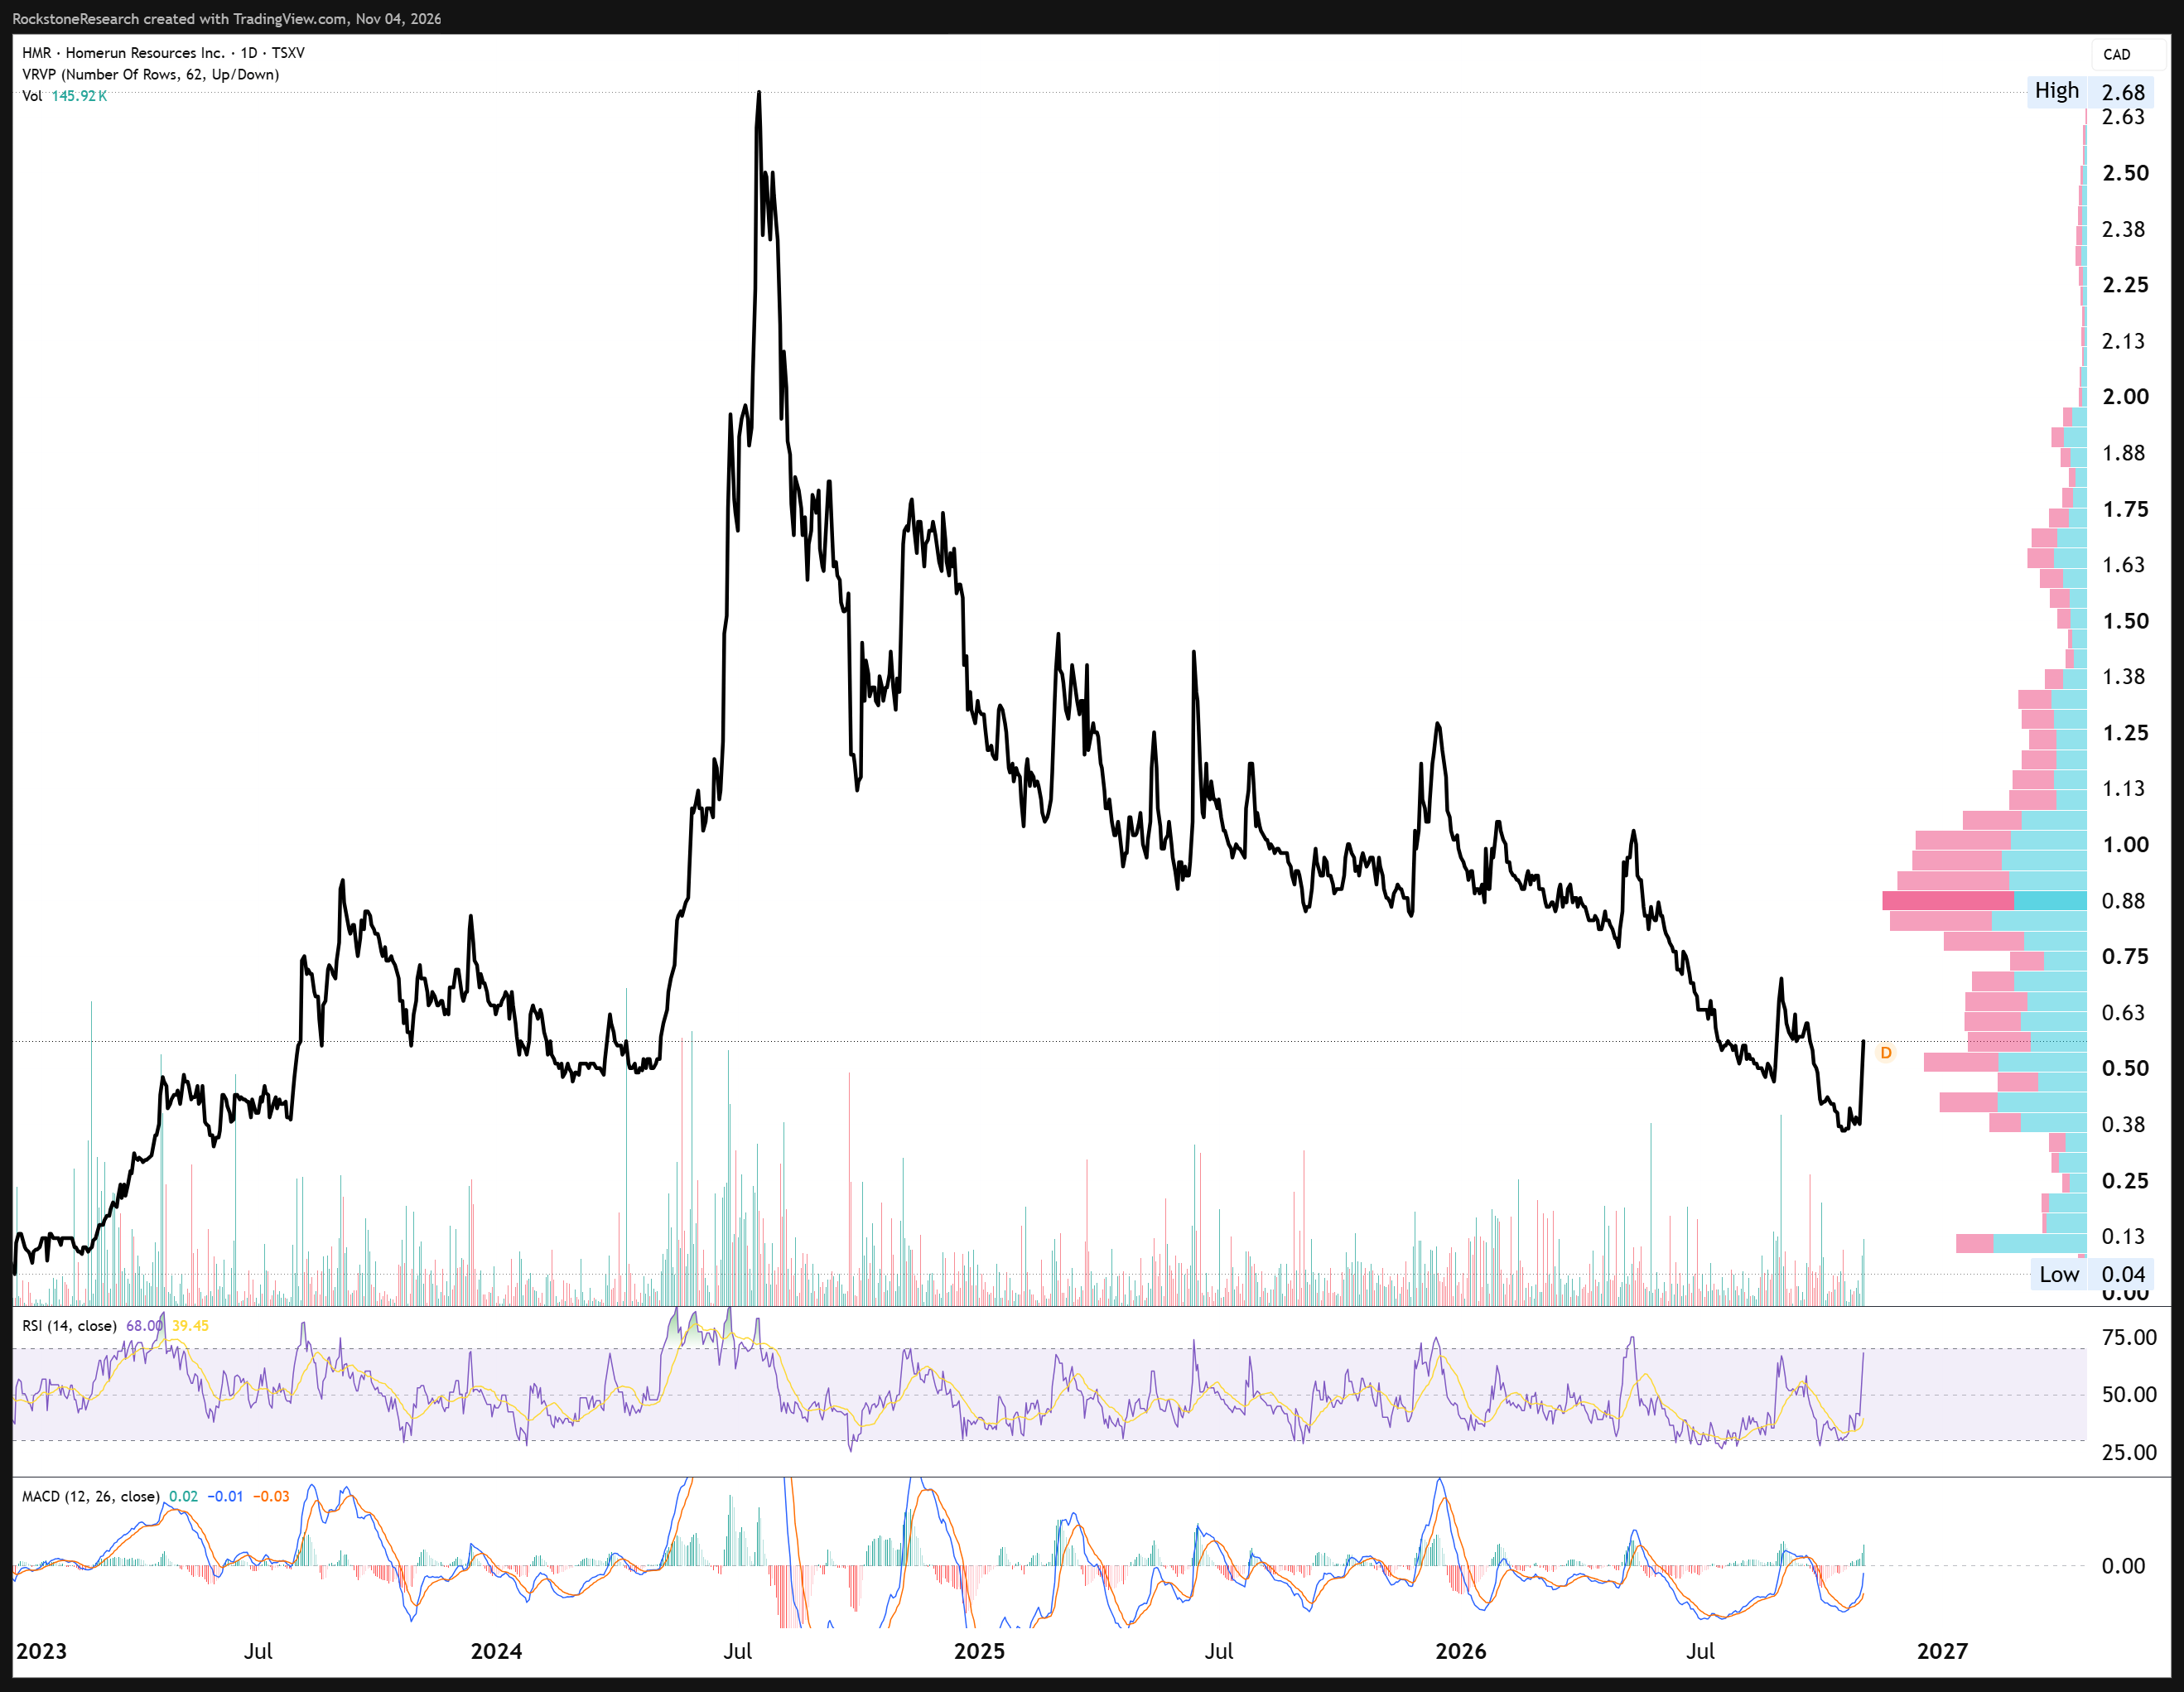
Kanada-Symbol (TSX.V): HMR
Aktueller Kurs: 0,53 CAD (03.11.2026)
Marktkapitalisierung: 42 Mio. CAD
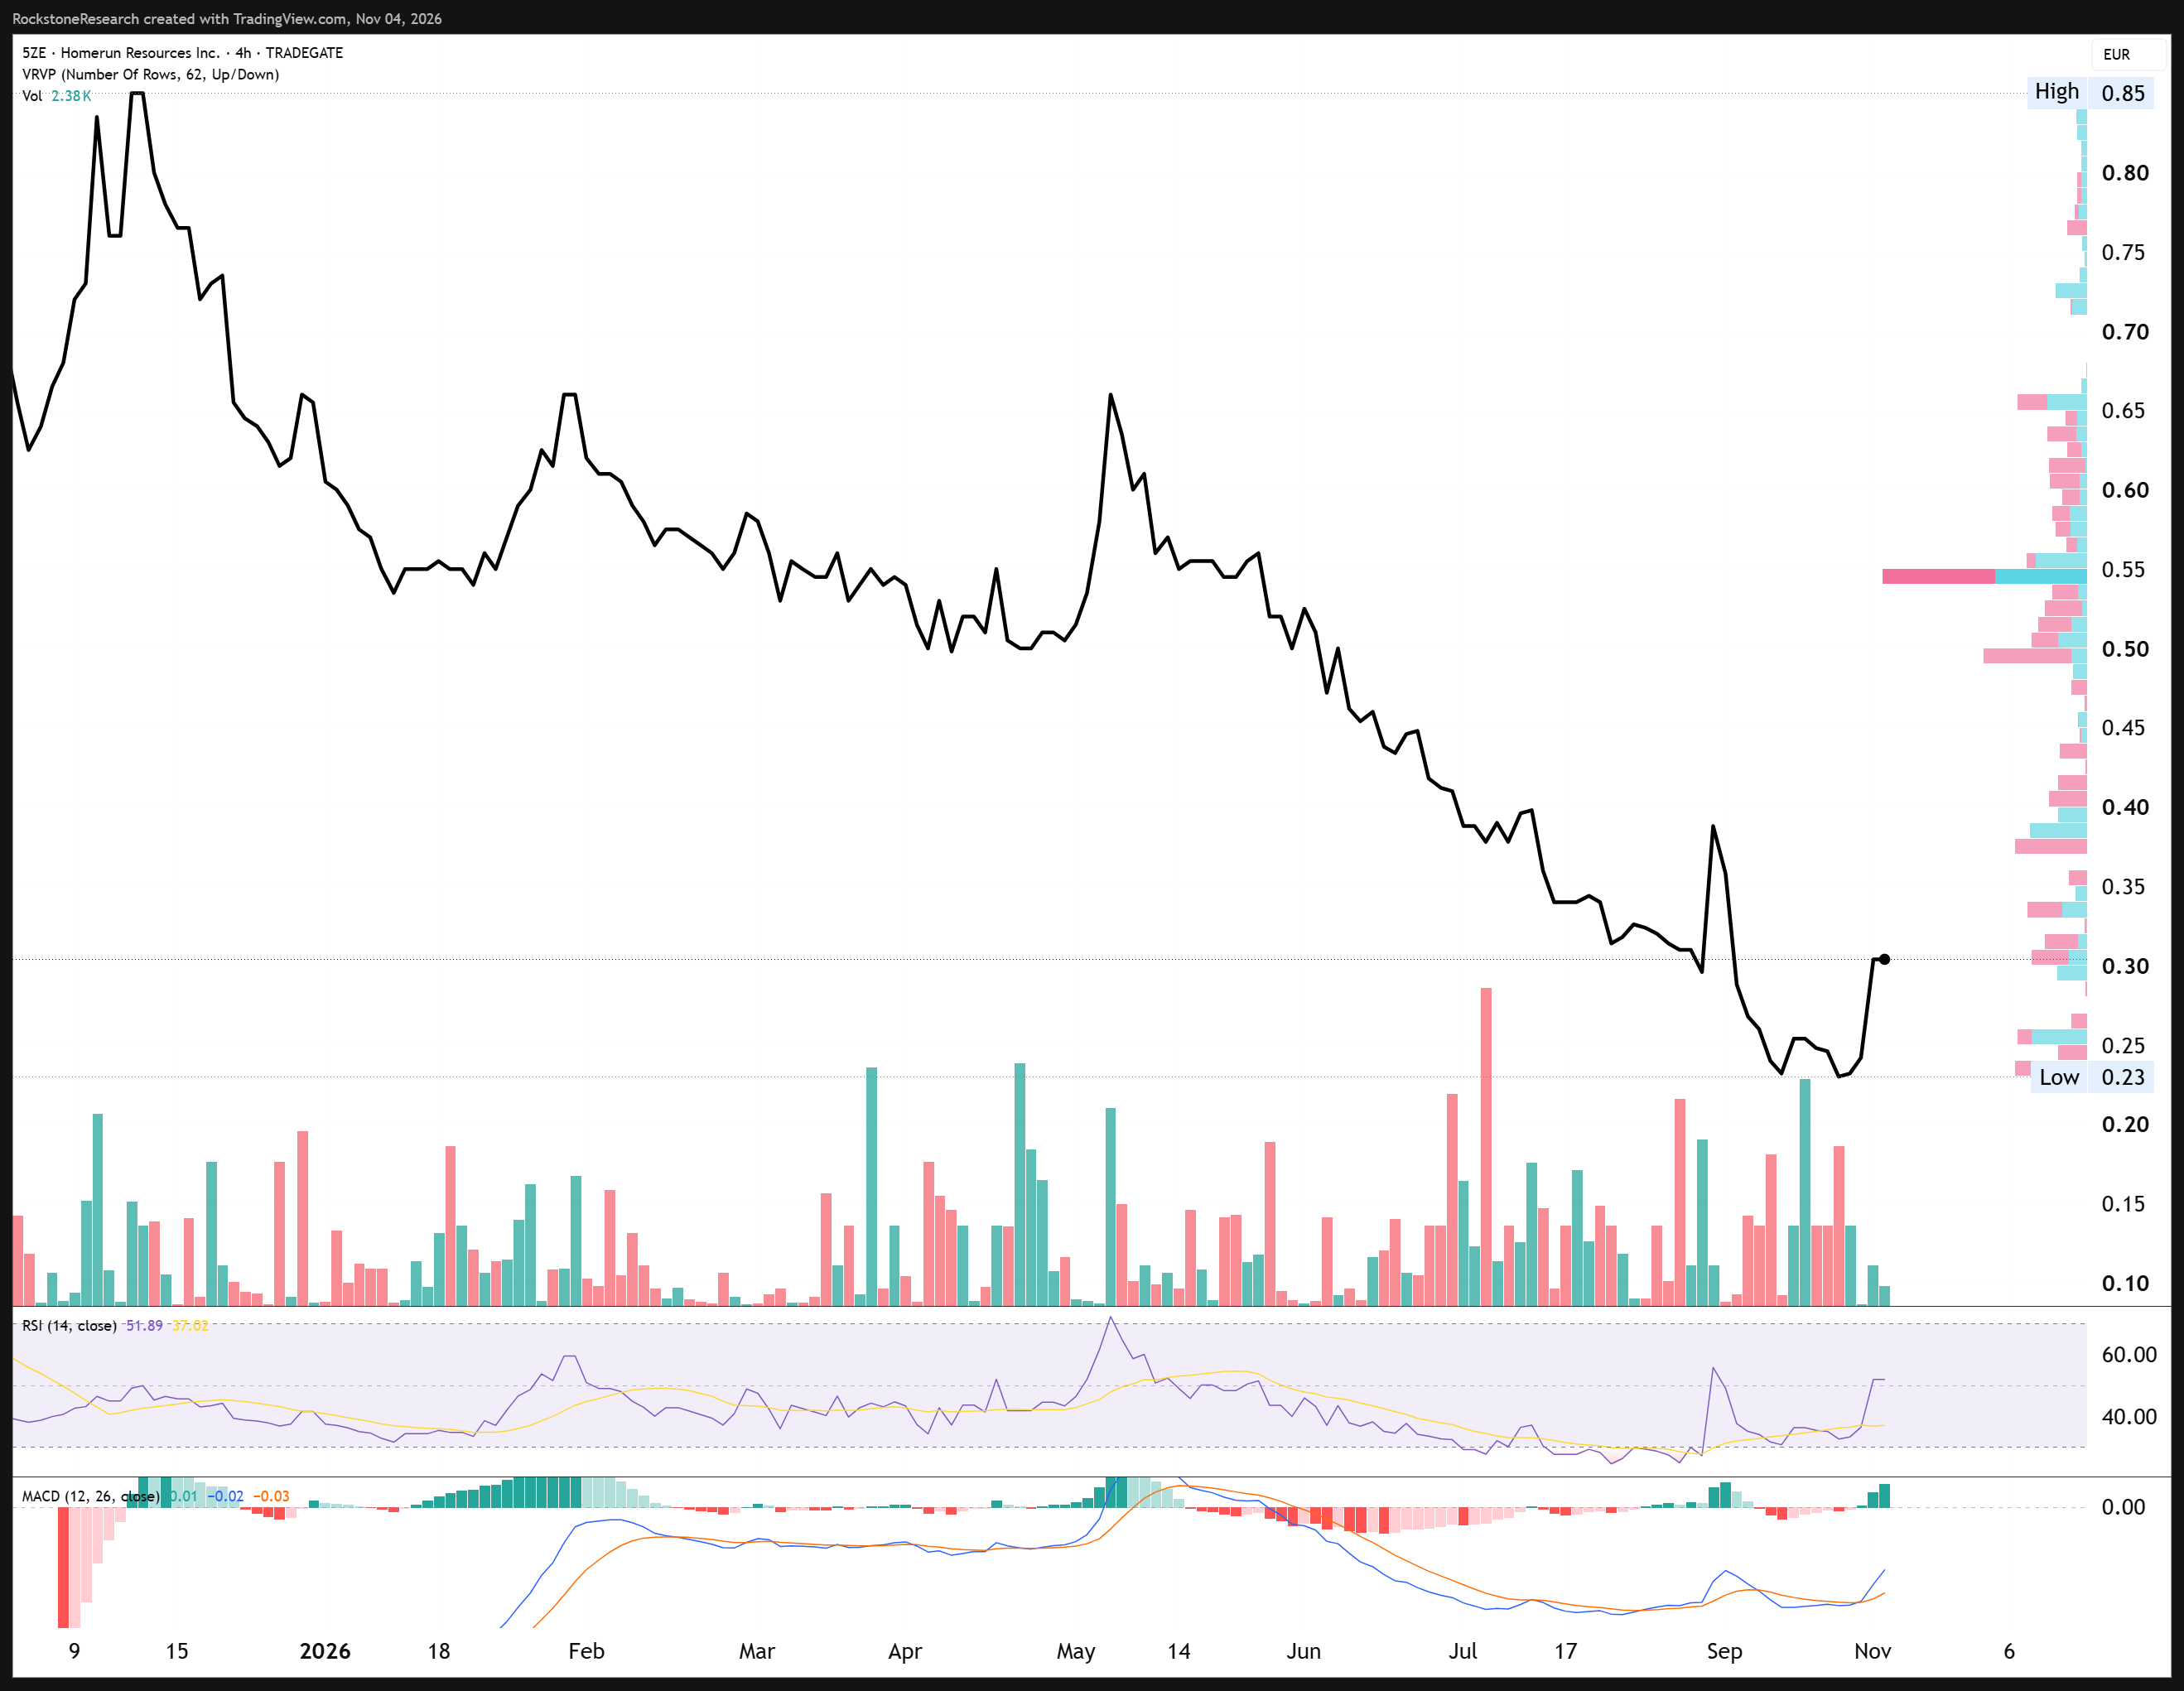
Deutschland-Ticker / WKN: 5ZE / A3CYRW
Aktueller Kurs: 0,336 EUR (03.11.2026)
Marktkapitalisierung: 27 Mio. EUR

Stephan Bogner
Kontakt
Rockstone News & Research
Stephan Bogner (Dipl. Kfm., FH)
Müligässli 1, 8598 Bottighofen
Schweiz
Telefon: +41-71-5896911
Email: info@rockstone-news.de
Haftungsausschluss und Hinweise zu zukunftsgerichteten Aussagen: Rockstone und Homerun Resources Inc. („Homerun“; das „Unternehmen“) weisen Investoren darauf hin, dass alle in diesem Bericht enthaltenen zukunftsgerichteten Informationen keine Garantie für zukünftige Ergebnisse oder Leistungen darstellen. Die tatsächlichen Ergebnisse können aufgrund verschiedener Faktoren wesentlich von den hierin enthaltenen Prognosen abweichen. Die Leser werden auf die öffentlichen Einreichungen von Homerun verwiesen, in denen eine umfassendere Darstellung solcher Risikofaktoren und ihrer möglichen Auswirkungen enthalten ist. Diese sind über die auf SEDAR+ (www.sedarplus.ca) hinterlegten Dokumente zugänglich. Alle Aussagen in diesem Report, mit Ausnahme von Aussagen über historische Tatsachen, sind als zukunftsgerichtete Aussagen zu betrachten. Ein Großteil dieses Reports besteht aus Prognosen, Interpretationen und strategischen Analysen. Solche Aussagen beinhalten bekannte und unbekannte Risiken, Unsicherheiten und andere Faktoren, die dazu führen können, dass tatsächliche Ergebnisse, Entwicklungen oder Ereignisse wesentlich von den in diesen zukunftsgerichteten Aussagen erwarteten abweichen. Es gibt keine Gewähr dafür, dass sich solche Aussagen als zutreffend erweisen, da tatsächliche Ergebnisse und künftige Ereignisse wesentlich von den in solchen Aussagen erwarteten abweichen können. Zukunftsgerichtete Aussagen in diesem Report umfassen Aussagen, Interpretationen, Schlussfolgerungen, strategische Beobachtungen und analytische Einschätzungen zu den hochreinen Silica-Ressourcen, Bergbaurechten, Oberflächenrechten und Landbesitz von Homerun Resources Inc. im Distrikt Santa Maria Eterna in Bahia, Brasilien, zur abgeschlossenen Übernahme der Fazenda Conjunto São José e Nova Esperança, zur CAPEX-Schätzung der AACE-Klasse 5 für eine modulare 4N-Silica-Aufreinigungsanlage, zur Berufung von Leonardo Cunha in das Board of Directors von Homerun, zur abgeschlossenen Aufteilung des Joint Ventures Jundu zwischen Sibelco und Saint-Gobain sowie zu Homeruns übergeordneter Strategie, in Brasilien einen integrierten Komplex zur Silica-Aufreinigung und industriellen Verarbeitung zu entwickeln. Zukunftsgerichtete Aussagen umfassen unter anderem Erwartungen hinsichtlich der Nutzung von Homeruns Land und Oberflächenrechten für geplante Verarbeitungs-, Aufreinigungs- und Produktionsanlagen; der mit dem erworbenen Land verbundenen Royalty- und Bergbaupachtrechte; der Kosten, Kapazität, Konfiguration und des Zeitplans der geplanten 3N- und 4N-Aufreinigungsanlagen; der möglichen Integration des ENDURING-Wärmespeichersystems; der Eignung von Homeruns Silica für 4N-Anwendungen; sowie der möglichen Märkte und Preise für 4N-Silicaprodukte. Aussagen zur Aufteilung des Joint Ventures Jundu, zum künftigen Betrieb des Standorts in Santa Maria Eterna durch Sibelco sowie zur möglichen Fortführung, Änderung oder Beendigung von Homeruns kommerzieller Absichtserklärung (LOI) mit Jundu unter neuem Eigentümer sind zukunftsgerichtet. Die Absichtserklärung mit Jundu ist unverbindlich und stellt keine endgültige Liefer- oder Verarbeitungsvereinbarung dar. Homeruns Absichtserklärungen (MOUs) mit Cebrace und CEITEC sind ebenfalls unverbindlich und garantieren keine endgültigen Vereinbarungen, Abnahmeverpflichtungen oder Umsätze. Aussagen zu Homeruns Fähigkeit, einen größeren Teil der Wertschöpfung aus seinen Silica-Ressourcen in Brasilien zu halten, inländische Verarbeitungskapazitäten aufzubauen und sich an der Industriepolitik Brasiliens auf Bundesebene und des Bundesstaates Bahia auszurichten, sind ebenfalls zukunftsgerichtet. Solche Ergebnisse hängen von erfolgreicher technischer Entwicklung, Genehmigungen, Finanzierung, Kundenqualifizierung, Partnerschaften und kommerzieller Umsetzung ab. Aussagen zu Sibelco, Saint-Gobain, Jundu, Cebrace, CEITEC und anderen Dritten beruhen ausschließlich auf öffentlich verfügbaren Informationen, einschließlich Unternehmenswebsites, Pressemitteilungen und Finanzberichten. Diese Unternehmen haben diesen Report weder geprüft noch gebilligt, und nichts in diesem Report impliziert eine Beziehung, Vereinbarung oder Absicht zwischen Homerun und diesen Unternehmen über das öffentlich Bekannte hinaus. Informationen zum beruflichen Werdegang von Leonardo Cunha wurden aus öffentlich verfügbaren Quellen zusammengestellt, einschließlich Homeruns Pressemitteilung und beruflicher Netzwerkprofile, und können unvollständig sein oder sich ändern. Land- und Eigentumsrisiken: Die Fläche des erworbenen Landes wurde nach einer abschließenden Prüfung der eingetragenen Grundstücksunterlagen von 582 Hektar, wie in Homeruns Pressemitteilung vom Februar 2026 beschrieben, auf 442,7 Hektar korrigiert. Es gibt keine Gewähr dafür, dass Grundstücksgrenzen, Oberflächenrechte, überlappende Claims Dritter, Bergbaupachtrechte oder Royalty-Rechte nicht Gegenstand weiterer Prüfungen, Streitigkeiten oder behördlicher Auslegungen werden. Der wirtschaftliche Wert von Royalty-Rechten, die an Bergbauaktivitäten Dritter geknüpft sind, hängt von den Aktivitäten Dritter ab, auf die Homerun keinen Einfluss hat. Kostenschätzungs- und technische Risiken: Die 4N-CAPEX-Schätzung ist eine Schätzung der AACE-Klasse 5 auf Grundlage konzeptioneller Planung und Labortests mit einer erwarteten Genauigkeitsspanne von etwa minus 30% bis plus 50%. Die tatsächlichen Investitionskosten können wesentlich abweichen. Die ENDURING-integrierte Konfiguration schließt die Kosten des ENDURING-Systems selbst nicht ein und bedarf weiterer Validierung von Systemschnittstelle, Betriebsleistung, Kontaminationsrisiko und Produktqualität. Es gibt keine Gewähr dafür, dass Homerun 4N-Reinheit im kommerziellen Maßstab, gleichbleibend und zu wettbewerbsfähigen Kosten erreicht. Markt- und Qualifizierungsrisiken: Homerun hat noch keine Wirtschaftlichkeitsbewertung für sein geplantes 4N-Produkt veröffentlicht. Die Kundenqualifizierung von hochreinem Silica kann langwierig sein und führt nicht zwangsläufig zu kommerziellen Aufträgen. Preise, Nachfrage und Wettbewerbsbedingungen auf den Märkten für hochreines Silica, Solarglas und fortschrittliche Materialien können wesentlich von den aktuellen Erwartungen abweichen, und etablierte Produzenten können über wesentlich größere technische, finanzielle und kommerzielle Ressourcen verfügen. Ressourcen- und Vergleichsrisiken: Die für Homerun und Jundu angegebenen Ressourcenzahlen wurden nach unterschiedlichen Standards und zu unterschiedlichen Zeitpunkten geschätzt und sind nicht direkt vergleichbar. Vergleiche zwischen den Positionen von Homerun und anderen Unternehmen im Distrikt Santa Maria Eterna stellen die Interpretation öffentlich verfügbarer Informationen durch den Autor dar. Es gibt keine Gewähr hinsichtlich Größe, Qualität oder Entwicklung von Betrieben Dritter im Distrikt. Genehmigungs-, Finanzierungs- und Umsetzungsrisiken: Die Entwicklung der geplanten 3N- und 4N-Aufreinigungsanlagen, der Solarglasfabrik und der zugehörigen Infrastruktur erfordert weitere Genehmigungen, Zulassungen, Planung, Finanzierung und Bau. Es gibt keine Gewähr dafür, dass erforderliche Genehmigungen erteilt werden, dass eine Finanzierung zu akzeptablen Bedingungen oder überhaupt verfügbar ist oder dass Projekte gemäß den aktuellen Erwartungen, Zeitplänen oder Budgets voranschreiten. Homeruns Wandelfinanzierung mit The Lind Partners kann, abhängig von künftigen Aktienkursen, Wandlungen, Optionsausübungen und Rückzahlungsentscheidungen, zu einer Verwässerung der Aktionäre führen. Es gibt keine Gewähr dafür, dass weitere Tranchen, institutionelle Finanzierungen, staatliche Unterstützung oder Programme von Entwicklungsbanken wie vorgesehen zustande kommen. Politische und regulatorische Risiken in Brasilien: Aussagen zur Unterstützung durch Brasiliens Entwicklungsbanken, zu Bahias Industrieförderprogrammen und zu den industriepolitischen Zielen Brasiliens beruhen auf aktuell öffentlich verfügbaren Informationen. Es gibt keine Gewähr dafür, dass solche Politiken, Anreize, Förderprogramme oder regulatorischen Rahmenbedingungen fortbestehen oder sich in einer für Homerun günstigen Weise entwickeln. Risiken in Bezug auf Board und Unternehmensführung: Die Berufung eines neuen Direktors garantiert kein bestimmtes strategisches Ergebnis, keine Partnerschaft, keine Transaktion und keine Finanzierung. Aussagen zum möglichen Beitrag von Herrn Cunhas Erfahrung für Homeruns Board stellen die Meinung des Autors dar. Zukunftsgerichtete analytische Einschätzungen: Dieser Report enthält die unabhängige Analyse und Interpretation öffentlich verfügbarer Informationen durch den Autor. Aussagen zur strategischen Bedeutung von Homeruns Landposition, zur Bedeutung der Jundu-Aufteilung für den Distrikt Santa Maria Eterna, zur Relevanz der Präsenz von Sibelco im Distrikt, zur Bedeutung von Homeruns 3N- und 4N-Kostenschätzungen sowie zu den möglichen Vorteilen inländischer Wertschöpfung stellen analytische Einschätzungen und keine Tatsachenbehauptungen dar. Aussagen, die nahelegen, dass Homerun in Brasilien einen integrierten Industriekomplex errichten oder hochwertige Silicaprodukte herstellen könnte, sind zukunftsgerichtet und unterliegen den oben beschriebenen technischen, finanziellen, kommerziellen und umsetzungsbezogenen Risiken. Solche Einschätzungen sind naturgemäß subjektiv und dürfen nicht als Garantie für technischen Erfolg, Produktion im kommerziellen Maßstab, Kundenqualifizierung, kommerzielle Vereinbarungen, Marktakzeptanz, Wettbewerbsvorteile, Finanzierung, Rentabilität, Wertsteigerung für Aktionäre oder künftige Marktentwicklung verstanden werden. Dementsprechend sollten Leser sich nicht übermäßig auf zukunftsgerichtete Informationen verlassen. Die tatsächlichen Ergebnisse können wesentlich von den in diesem Report enthaltenen zukunftsgerichteten Aussagen ausdrücklich oder implizit genannten abweichen. Rockstone und der Autor dieses Reports übernehmen keine Verpflichtung, die hierin getroffenen Aussagen zu aktualisieren, sofern dies nicht gesetzlich vorgeschrieben ist. Vergangene Wertentwicklungen sowie Vergleiche mit anderen Unternehmen, Projekten, Rohstoffen, Technologien, Rechtsordnungen, Machbarkeitsstudien, Kapitalmarktereignissen oder Branchentrends dienen ausschließlich der Veranschaulichung und sind nicht als Hinweis auf künftige Ergebnisse zu verstehen.
Offenlegung von Interessen und rechtliche Hinweise: Nichts in diesem Bericht darf als Aufforderung zum Kauf oder Verkauf von Wertpapieren verstanden werden. Rockstone, seine Eigentümer und der Autor dieses Berichts sind keine registrierten Broker oder Finanzberater. Bevor Sie in Wertpapiere investieren, sollten Sie sich an einen lizenzierten Finanzberater oder Broker wenden. Treffen Sie niemals Investitionsentscheidungen ausschließlich auf Basis eines Berichts – insbesondere nicht bei kleinen, wenig gehandelten Unternehmen. Der Autor dieses Berichts, Stephan Bogner, wird von Homerun Resources Inc. vergütet. Am 8. September 2025 gab Homerun bekannt, dass das Unternehmen „eine Vereinbarung mit Rockstone Research über die Erbringung von Marketingdienstleistungen geschlossen“ hat. „Rockstone ist ein unabhängiges Marketingunternehmen und wurde für eine erste Laufzeit von 3 Monaten mit einer Vergütung von $25.000 CAD im Voraus beauftragt. Es ist nicht vorgesehen, dass Homerun Rockstone Wertpapiere als Gegenleistung ausgibt.“ Die Vereinbarung über Marketingdienstleistungen wurde seither verlängert und besteht zum Zeitpunkt der Veröffentlichung dieses Berichts weiterhin. Der Autor hält Aktienanteile an Homerun und profitiert somit von Handelsvolumen und Kurssteigerungen der Aktie. Dies stellt einen wesentlichen Interessenkonflikt dar, der die Objektivität dieser Analyse beeinflussen kann. Der Autor kann Wertpapiere von Homerun (oder vergleichbaren Unternehmen) jederzeit kaufen oder verkaufen, was zu weiteren Interessenkonflikten führen kann. Insgesamt bestehen mehrere Interessenkonflikte. Daher sollte dieser Bericht nicht als Finanzanalyse oder Anlageempfehlung, sondern als Werbepublikation verstanden werden. Er ersetzt keine individuelle Anlageberatung. Die Ansichten und Meinungen von Rockstone und dem Autor beruhen auf öffentlich zugänglichen Informationen, die als zuverlässig erachtet, jedoch nicht unabhängig überprüft wurden. Rockstone und der Autor übernehmen keine Garantie für Richtigkeit, Vollständigkeit oder Zweckmäßigkeit der Inhalte. Ebenso wird keine Garantie dafür übernommen, dass die im Bericht genannten Unternehmen wie erwartet performen oder dass getroffene Vergleiche zu anderen Unternehmen gültig bleiben. Bitte lesen Sie den gesamten Haftungsausschluss sorgfältig. Wenn Sie mit dessen Bedingungen nicht einverstanden sind, greifen Sie nicht auf diese Website oder diesen Bericht zu. Durch die Nutzung dieser Inhalte gilt der Haftungsausschluss als akzeptiert – unabhängig davon, ob Sie ihn vollständig gelesen haben oder nicht. Die bereitgestellten Informationen dienen ausschließlich Bildungs- und Informationszwecken. Daten, Tabellen, Abbildungen und Fotos stammen, sofern nicht anders angegeben oder verlinkt, von Stockwatch.com, Tradingview.com, Homerun Resources Inc., Sibelco, Dorfner ANZAPLAN und öffentlich zugänglichen Quellen.